顯示包含「00494 - 利豐」標籤的文章。顯示所有文章

2012年8月12日星期日

利豐繼續吹

(部分內容刊於2012年8月13日am370)

財經茄哩啡當日在哈爾濱佛教大學讀書,學識一樣嘢,要發達要上位,最重要的能力,查實係吹水,拎條菜,行上台,吹15分鐘,明明講咗等如冇講,人人又拍爛手掌,前途無可限量。

「講咗等如冇講」的最高境界,下面有一個「哈佛大學」案例,仲有一個「哈爾濱佛教大學」案例,再放一次俾大家睇睇:

吹水最高境界: 講咗等如冇講


哈佛案例


哈爾濱佛教案例

每次見到利豐(0494)管理層,好認真咁講佢自己條嘢,即係「供應鍊」,順叔都好想笑,見到分析員及芬佬好認真咁聽,更加忍唔能住,條嘢使唔使咁能學術。

曉,之唔係仲係做「買辦」?全地球無數「Merchandisers」做緊呢類擔擔抬抬的粗重功夫啦屌你。

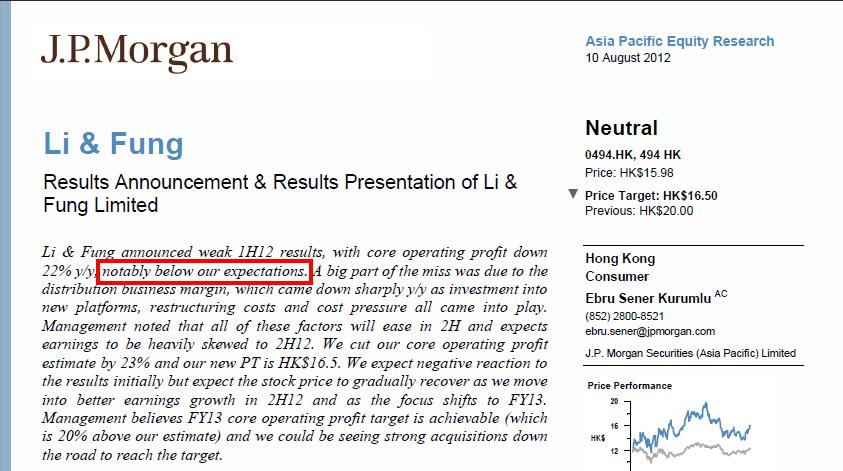
利豐屬於一間好識得管理「市場預期」的公司,例如三年又三年的業務目標,又例如好鍾意將公司營運狀況的所謂「Management Guidance」,派俾分析員,一間咁識得管理「市場預期」的公司,點解業績可以差過「市場預期」咁多?

MS
JP
CITI
CS

一間咁「透明」,機構投資者又咁「明白」的上市公司,上中期成績表,同「市場預期」相比,竟然嚴重甩轆,一隻市值過千億的藍籌公司,一日股價可以插兩成,成交唔係沽空而係真金白銀掟貨居多,可以想像市場反應有幾大。利豐中期業績可以令全世界大跌眼鏡,除咗一句「差過市場預期」,仲可以咁理解,市場的極幅波動,通常源於恐懼,恐懼又通常源於無知,從上星期利豐公布業績後的市場反應,可以好合理咁推斷,唔少機構投資者對利豐其實只是一知半解。

假如用地球話解釋利豐呢間公司,查實可以好簡單,2010年前,不過做緊馮氏兄弟伯爺100年前做緊的老本行,即係「買辦」,大家問吓有做過「採購」、「跟單」的朋友,就知道利豐唔係做緊乜嘢高技術生意,而只是擔擔抬抬的粗重功夫,呢度唔係睇少山大斬埋有柴的辛苦錢,而係利豐盤生意,搞到又出書又做哈佛工商管理研究案例,就跨張咗少少囉。

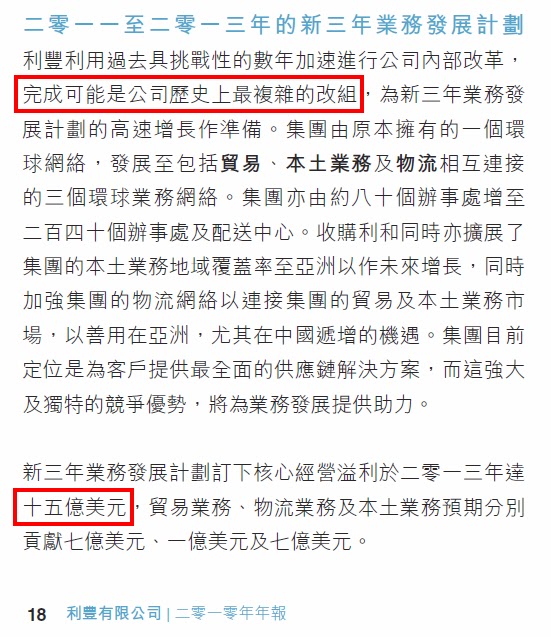
利豐年報話你知,公司在2010年,完成咗「歷史上最複雜的改組」,主業一變三,由「一條」供應鏈,變咗「三個」網絡,包括「貿易」、「物流」及「本土業務」,如果又用地球話解釋,即係同樣幫人做採購的大型競爭對手,已經被收購得七七八八,利豐的收購對象,已經轉移到最下遊的零售業務,即時收買營業額,買埋買埋一大抽雜嘜品牌,在自己條供應鏈做生意,盤生意越大越雜,開始要撈埋物流同埋零售。

當利豐條嘢,講緊做採購跟單的供應鏈,又識轉彎又識飛,而家做埋物流同零售,仲要講緊管理一大堆雜嘜零售品牌,今日利豐的管理層,要三頭六臂先搞得掂。做物流的UPS,做零售的Walmart,夠大未,市盈率都係15倍樓下,如果利豐做物流及零售都咁出色,20倍市盈率當然值,不過難度唔細,利豐舊年同Walmart達成採購協議,聽講第一年採購額已經有20億美元,不過一單咁重要的生意,又唔利豐特別講多兩句,奇奇怪怪。

利豐3年又3年的業務計劃,擴張軌跡好簡單,就係集資、收購、交數,再集資、收購、交數,三三不盡六六無窮,建基於市場認為利豐的帳目好透明、盤生意好易明,不過近年打開利豐的業績資料的Power Points,越嚟越複雜,有越睇越難明的趨勢,唔知分析員同埋芬佬,係咪個個繼續睇得明。

如果唔想搞到咁複雜,可以睇睇一組最簡單的數字,利豐最新的三年計劃,目標在2014年純利達到15億美元,假設利豐講得出交到數,市盈率20倍,市值超過2,300億港元,如果估值重返市盈率30倍的歷史高位,市值更加超過3,500億港元。

假設利豐講得出做得到,3年又3年,一間市值二千幾億的公司,下一個3年計劃又係點,下一步要收購乜嘢,唔通要收買UPS同埋Walmart咩。

根據劇情發展,利豐個股價舞完一輪之後,可能又係時候搵人入吓股、集吓資咁,為咗達到3年目標,跟手可能又一輪收購,包括大股東的私人業務...

幾許豐語,繼續吹囉。

關連文章:
1. 利豐雙刁(上)、(中)、(下)
2. 捻明利豐(上)、(下)
3. 私有化學(上)

幾許「豐」語


2012年5月17日星期四

萬保招金(上)

今期開大陸地產,「萬保招金」,萬科保利招商金地,被稱為內地磚頭界四大發展商,近排齊齊在香港股市搞搞震,究竟有乜幫襯。

無論以市值計,用土地儲備計,定係用銷售量計,「萬保招金」呢個排位,已經名不付實,只係反映早十年住宅市場啱啱起步時,四間做得最大最出色的地產公司,過去10年唔少後起之秀,例如財力雄厚兼廣為外國投資者認識的中國海外(0688),又例如越賭越大的恒大地產(3333),仲有唔使上市都做到全國最大包租公的大連萬達,「萬保招金」只係代表昨日傳統勢力的招牌。

萬科進入市場夠早,亦係最早出現的中國股票之一,四大金剛之中,保持到業內龍頭地位,深圳掛牌股票代號「冧巴Two」,深圳一號被深圳發展銀行攞咗,不過萬科呢間公司,在內地的地位同香港「長江一號」差唔多,由公司本身到管理層的一舉一動,都吸引廣泛注意。

萬科最新一個動作,嚟香港買咗隻殼,豪掟10.8億元(港元,下同),向永泰地產(0369)收購旗下南聯地產(1036)約74%股權,即係南聯隻殼,估值13億幾,扣除麗晶中心6成股權,都要5-6億,貴過市面殼價一截,永泰可以在香港樓市高峰套現非核心資產,萬科就焗住買叉燒買多嚿豬頭骨,被永泰斬咗一筆。

在二三線地產公司當中,永泰資產值折讓差唔多最大,星期三逆市升一成,市值最係46億元,資產淨值130個億,折讓64%。中小型地產股,在實物市場唔活躍,永遠都會有一定折讓,加埋永泰管理層夠低調,好多嘢唔拎出嚟賣,都唔住道佢收埋咗咁多好嘢,好似早排將個化石級名牌時裝品牌Gieves & Hawkes賣俾利豐(0494)下面間利邦(0891),竟然即時收4個億,未來18年按Gieves & Hawkes業務表現,仲可能收到7.5億元,今次南聯隻殼都賣到10個億,可見永泰管理層做刁講價非常一流,有技術兼有人脈,未來可以留意會唔會做萬科盲公竹,拍住上搞吓香港的中小型地產項目。

萬科其實想嚟香港好耐,近得十年前,萬科主王石已經不時落嚟香港見吓人,近年仲會特登嚟香港做吓業績推介,不過一日未在香港資本市場登陸,曝光率始終有限,萬科話今次收購南聯,是進行「國際化嘗試」,屬於「鋪墊工作」;南聯本身經營磚頭,當然唔會改變主要業務,不過亦講到明不會有動大注資動作,等大家先死咗條心,唔會出現萬科借殼香港上市呢個咁轟動的場面。

南聯未來幾年會點,大家可以參考吓隻保利香港(0117),07年被保利集團收購之後,查實都係唔上唔落,近年叫做專注做大陸地產,不過體積規模,同大陸的保利地產仍然差咗九條街,當然啦,萬科業務唔似保利咁複雜,管理層出名夠專注,南聯之後肯定有集資動作,但規模唔會太大,最多係幾個大陸地產項目咁做,幫萬科整財務狀況舖吓墊吓咁。

萬科及保利在香港資本市場登陸,根據香港傳媒報道,上個月招商地產的海外控股公司,亦已經收購咗香港殼股東力實業(0978)的控制性股權,近排太冇時間查呢單刁的仔細資料,但係應該一啲都唔出奇,因為早排金地集團,亦曾經嘗試收購至祥置業(0112)的控股權,單刁臨尾撻Q,假如「萬保招金」前三者,已經搭咗個香港融資平台,金地耗土重來,睇怕都係遲早之事,甚至一啲在內地有咁上下規模,不過又冇在香港上市的地產發展商,都有可能加入呢個買殼熱潮。

如果香港市場集資咁容易,幾間香港上市的內房股,例如富力(2777),就唔會排咁耐隊等A股上市,下回再續,睇睇萬保招金呢類內地傳統地產巨企,做乜對香港資本市場咁熱衷。

關連文章:
1. 萬保招金(上)、(下)

2011年12月23日星期五

利豐雙刁(下)


上回講到,利豐(0494)在2010完成咗公司「歷史上最複雜的改組」,由一條「供應銷」,變成貿易、物流及零售分銷三個網絡。

「買辦」呢個中文辭彙,聽講嚟自葡文,最初在南中國地區流行,本意係為外國人負責採購的「僕人」,今日的「現代買辦」(Merchandiser),或者叫做採購(Sourcing)公司,除咗幫客仔搵廠做單,仲會處理產品開發及品質監控等工作,盡量解決生產工序問題各種問題。客仔要100蚊買十條桃紅色的底褲,「買辦」作為中間人,可以做到97蚊搞掂,交貨或出口,所壓縮的3蚊成本,就可以落自己袋。

利豐以前講到自己條「供應鏈」幾巴閉幾神奇,而家做埋物流及分銷,其實做多幾樣粗重功夫,一盤擔擔抬抬的生意,又出書又學術論文,唔識嚇死,識就笑死,利豐做1,200億元(港元,下同)生意,純利40億,純利率3%,嗱,各位學嘢,呢個就係「軟3元」喇。

利豐予人「獨一無二」的感覺,查實有千千萬萬的公司做緊同一樣嘢,利豐夠突出,因為主要競爭對手已經被收購得七七八八,另外,大型公司自己有獨立的「採購部門」,掌握住控制成本的商業秘密,唔會隨便四圍揚,利豐高調講「供應鏈管理」多年,就算屎片當秘笈,好容易變成「權威」。

利豐伯爺百年前在廣州做買辦起家,搵食工具係幾句外語,傳到第三代變成國際超級買辦,馮氏昆仲經營能力無可置疑,不過最重要搵食工具,仍然係同外國人的「溝通」能力,包括管理「市場期望」及保持「權威」形象,呢種「溝通」能力,未必要講得你明,最緊要你信佢「透明」。

利豐出書講「供應鏈管理」,管理層公開講生意經,正正係吹水的最高境界,聽落入耳,但講完等如冇講,但既然係「權威」,又多次吹到變成哈佛商學院研究案例,「光環」自然會出現,邊個唔明都唔夠膽出聲,見佢形象好字號老,又冇乜其他選擇,自自然然幫襯佢試吓,包括沃爾瑪。

利豐舊年一月同沃爾瑪達成採購協議,第一年採購額約20億美元,即時被分析員捧上天,查實,協議既非獨家,又唔包生仔有生意做,做得成功,沃爾瑪有權在2016年,收購利豐相關的專責採購部門,商業秘密都偷埋,不對等的「合作關係」,又點會開花結果。

利豐因為夠大,採購可以更平,但無論利豐幾大,都唔會大得過沃爾瑪,呢個超市巨人採購壓縮成本功夫出晒名,講明未來會逐步減少外判採購的「中間人」,搵利豐指教吓,一試無妨,但隨時會踢走呢個「超級中間人」。

利豐收入8成來自歐美,又有7成來自紡織製品,知名零售品牌,唔會輕易將產品設計及品質監控等重要工序,交俾外人,亦即係話,利豐的業務根基,其實係幫一大堆外國山寨公司執頭執尾,山大斬埋夠多柴。

利豐至2013年的「三年計劃」,主要目標要谷大核心盈利到15億美元,當中「貿易」及包括零售的「本土」業務,各佔7億元,反映利豐對本業的增長空間,有相當保留,未來要靠「零售」食糊,就要繼續併購。如果達標,市盈率又保持現在30倍水位,市值將會高達3,500億元。

利豐做買辦可能係地球權威,物流及零售,講緊兩盤完全唔同的生意,或者讀完哈佛MBA真係三頭六臂,玩具反斗城加OK便利店,一大堆雜嘜時裝,炒埋一碟,可以變成另一嚿千億元資產。

利豐大股東收購漢登(0448),淡馬錫曲線減持利豐股權,前者預示利豐將繼續依賴併購雜嘜零售品牌催谷收入,後者反映投資者逐漸失去信心,在2011年最後一個月出現的這兩單刁,可能是利豐未來兩年的寫照。

(順叔聖誕新年放假叉電,財經茄哩啡專欄,將由老友「阿舜」代筆兩星期,祝各位聖誕開心,新年進步。)

關連文章:
1. 利豐雙刁(上)、(中)、(下)
2. 捻明利豐(上)、(下)
3. 私有化學(上)

2011年12月22日星期四

利豐雙刁(中)

(刊於2011年12月22日am730)


上回講到,今個月,出現咗兩單同利豐(0494)前景息息相關的交易,包括「策略股東」淡馬錫發行零息可換股票據變相套現,同埋「利豐零售」全面收購服飾零售品牌漢登集團(0448)。

冇認真望過漢登盤數,但賣家陣營包括政協常委陳永棋,一面係香港百年老店買辦,一面係紡織業化石級人物,買賣雙方理應有幾十年合作關係,單刁唔似會有古惑,27億元收購價等如漢登往績市盈率11倍,牌面上,在零售市場叫做筍,不過短期內唔關利豐事,因為買家「利豐零售」,是馮氏家族的非上市控股旗艦「利豐(1937)」的全資附屬公司。

馮氏家族私人業務肯定唔少,近年耐唔耐就吱一間公司上市,包括利邦控股(891)及利亞零售(831),根據利豐網頁的架構圖,一眾姊妹公司,包括已經被利豐食咗的利和經銷,可以同利豐產生協同效應,但同時,大股東私人業務,亦可能對利豐構成直接競爭,馮氏家族如果認真保持高透明度及良好企業管治,應該披露埋私人業務的詳細資料。

今次收購漢登,其實非常乎合利豐近年收購零售品牌、拓展「供應鏈下游」分銷業務的策略,由大股東出 手收落自己袋,一係利豐近年收購太頻密,已經食到飽飽滯滯,一係利豐仲準備緊更大更惡啃的併購活動,例如,思捷(330)如果只係經營策略出錯,帳目上冇唔見得光的問題的話,利豐夠薑的話,其實可以考慮食埋思捷。當然,大股東出手執幾件貨,亦可作兩手準備,至2013年的新三年計劃,如果臨尾又甩轆,利豐冇啖好食,又可以再打姐妹公司主義。

2010年前的利豐,最殺食的地方,係投資者關係做得好好,管理「市場預期」又一流,所謂大行分析員,好多只係識得望住個「管理層指引」(Management guidance)講嘢,利豐 制定一個個「三年發展計劃」,訂定營業額及核心盈利增長目標,三年又三年,次次交到數,機構投資者自然唔會有投訴,股價長升長升,今年1月,股價去到近26元的歷史高位。


2010年前的利豐,一個個三年計劃次次達標,主要係靠一連串的收購,而頻密併購的成功關鍵,就係幾乎買晒所有主要競爭對手,包括95年收購英之傑、99年收購太古(0019)旗下的貿易公司及金巴莉、仲有2000年食埋上唔到市的COLBY,現在利豐好多高管,都係當年的競爭對手。

2010年前的利豐,成日同人講自己條貿易採購「供應鏈」,有幾大條又有幾神奇,甚至夠膽公開自己「商業秘密」,書都出埋,講嚟講去,大家明唔明都好,其實講緊一個「採購網絡」,主業係做「貿易」,或者幫客仔做「貿易」。

講咗咁多2010年,因為2010年亦係利豐呢間公司,出現巨變的一年,公司由併購競爭對手打橫擴張,變咗收買零售品牌垂直整合,連做物流運輸的利和經銷都買埋,短期作用,等如收購客仔在自己條供應鏈做生意,收購姊妹公司亦可以即時谷大收入及「核心盈利」拉近三年計劃的目標,經過2010年收購策略的轉變,利豐主業由「一條」供應鏈,變咗「三個」網絡,多咗「物流」及「分銷」兩大辨業務,全球80個辦事處,變咗240個,唔怪得利豐自己都形容,公司在2010年,完成咗可能係「歷史上最複雜的改組」。

舊年4月,財經茄哩啡寫過兩篇利豐,呢間公司表面上資料披露好透明,其實諗唔都諗唔明做緊乜,觀察完利豐在2010年的劇變後,順叔反而恍然大悟。

咩「平的世界」咩「圓的供應鏈」、乜乜「硬一元」物物「軟三元」,一大堆「技術八股」之後,2010年以後的利豐,其實之唔係仲做緊一個世紀前的老本行:買辦。

曉,下回再續。

關連文章:
1. 利豐雙刁(上)、(中)、(下)
2. 捻明利豐(上)、(下)
3. 私有化學(上)

2011年12月21日星期三

利豐雙刁(上)

(刊於2011年12月21日am730)
利豐三年計劃第一次甩轆

今期開利豐(0494),講吓兩單對公司股本冇乜影響、但同公司前景好有關係的交易。

第一單刁,上兩個禮拜出街的新聞,新加坡政府兩大投資旗艦之一的淡馬錫,發行總值約36億元(港元,下同)的可換股票據,兩年,零息,買家可以在期內,以相對12月初市價的4成溢價,即係每股23.8元,換取利豐股份,不過,淡馬錫有權在到期時以現金結算,還錢唔還股。

呢單刁,如果買家在兩年內冇任何行使權,淡馬錫認真筍到爆,利豐股價暴跌,最多還錢,利豐股價爆升,最多又係還錢,做乜都得,可惜財經茄哩啡冇本事搵個3條A信貸評級,如果唔係,免費免息借幾十億銀玩兩年,認真開心。

淡馬錫賣得筍,即係買家唔筍,應該只有兩類投資者會有興趣,一係大把錢又超級保守,同時又好驚2012係世界末日,買批利豐可換股票據,當係將現金放喺淡馬錫暫時保管,2013年地球仍然存在再算;第二個可能,在另一個極端,幾十億元可換股票據盡入炒家之手,在未來兩年當自己坐住2%利豐股權,當做埋對沖,放心舞上舞落。

利豐對淡馬錫發行可換股債呢個動作,冇公開評論,呢個故事,其實亦話俾散戶知,一間上市公司無論資料披露幾咁透明,大戶要發行足以影響公司股價的投資工具,散戶唔會知道發生乜事,分分鐘相關上市公司亦唔知發生乜事,監管機構更加冇乜嘢可以做。

2008年8月,全球信貸風暴風雨欲來,靠併購收買增長的利豐,A級信貸評級啱啱被列入負面觀察名單,管理層馮氏兄弟人面夠廣,到9月初,雷曼兄弟爆煲前一個禮拜,搵咗淡馬錫泵水,作價每股約11.5元(計埋利豐一折二影響),認購近5%新股,集資近39億元。

利豐成功撲水後兩年,亦即係2008-2010年的「三年計劃」的中後段,繼續四圍掃貨,雖然所謂「金融海嘯」後周街平貨,臨尾更食埋自己個妹利和經銷,但「三年計劃」中,營業額最少增至1,560億元、核心盈利增至最少78億元的目標,仍然雙雙甩轆,3年期考第一次肥佬,難怪當日被稱為「策略投資者」的淡馬錫,今日借啲意變相減持套現。

09年9月一年禁售期後,利豐股價曾經衝上近26元高位,淡馬錫已經減持近億股,利豐算係有交待,淡馬錫透過發售可換股票據集資幾十億元,等如當日入股利豐成本,未來兩年多數唔會沽貨,不過亦間接話咗俾市場聽,淡馬錫心目中的「套現價」係幾多,唔算太睇好利豐前景。

好喇,第二單刁,對散戶嚟講,比較貼身,星期一,零售服飾品牌漢登集團(0448)宣布,由利豐大股東、馮國經家族私人持有的「利豐零售」,提出以現金27億元,全面收購漢登,每股作價2.7元,相對消息公布前漢登股價,溢價近6成。

漢登旗下品牌,包括兩隻腳板十隻腳趾的品牌「Hang Ten」,近年在東南亞擴張極快,至今年9月底,公司已經有796間銷售分店,冇透露當中「加盟店」比例,難以知道近兩年業績強勁增長的虛實,至3月底年度,純利近2.4億元,「利豐零售」即係只需要以往績市盈率約11倍收購,又會咁筍?

漢登主席兼行政總裁叫做陳永燊,已經63歲,據網上未完全核實資料,係全國政協常委陳永棋個堂細佬,陳永棋間YGM貿易(375),亦係漢登主要股東,持股近22%,大家可以留意吓,仲有冇一啲細細粒的香港紡織業或服飾公司,話事人就快退休,第二代又從冇在管理層出現,可能會好啱利豐集團胃口。

下回再續,睇睇再睇睇利豐呢間公司,以前收買競爭對手打橫擴張,今日垂直併購直插下游,買辦變零售,最近搞成點。

關連文章:
1. 利豐雙刁(上)、(中)、(下)
2. 捻明利豐(上)、(下)
3. 私有化學(上)


同場加映:
利豐總裁都啱啱執件「筍嘢」...

2011年6月10日星期五

惡魔華裳(下)

(刊於2011年6月10日am730)


上回講到,Prada(1913)作為一間全球化時裝企業,管理質素認真麻麻,香港招股,如果唔減價,往績市盈率,高達43倍,貴到冇朋友,當投資者係名媛闊太,又或者個個係揮金如土唔經大腦豪客。

講開PRADA,第一套諗起,唔係《穿著PRARA的惡魔》,而係《千王之王2000》,套戲最後一幕,張家輝買咗間珠寶店畀關秀媚,聲言寶石全部都係「Made in London… of the opera, to the sky, from the boys to men」,一句無厘頭英文對白,形容今日歐洲名牌,透過OEM代工,外判生產工序轉折流程,竟然出奇咁貼切。

Prada業績重上增長軌跡,賓架會同你講,近年新興市場億萬富豪多咗,藝術品到豪宅到奢侈消費,越賣越有,但唔少人忽略咗一個因素,就係好多時裝名牌開始放棄傳統,將生產外判,以「中國製造」成本,賣歐洲名牌價錢,如果間間公司堅持本地生產,利豐(0494)可以執粒。

至1月底年度,Prada做100蚊生意,賺你68蚊,09年毛利率仲係得58%,早幾年肯定更低。順叔出街有攜物需要,以前用背心膠袋,而家用環保袋,唔知Prada外判生產,對招牌長遠影響有幾大,不過問咗幾個港女,不約而同咁話,Prada賴以成名皮革手袋,感覺越嚟越唔矜貴。

「Made in Italy」,以前代表工藝質素保證, Prada近百年老店,以前好抗拒產地廉價形象,破壞名牌高檔感覺,上市要攤開盤數,不認還需認,舊年推出「Prada Made in」系列,索性將嘜頭改做「Made by Prada」。上市保薦人高盛,進一步同客仔倒米,研究報告透露,Prada已經將8成產品生產外判,喺初步上市文件,Prada亦承認大部分產品唔係意大利製造,五大外部生產商,包括一家「香港上市,為多個其他高檔時裝品牌設計、開發及生產鞋履的優質鞋履生產商」。

呢間香港上市公司,斷估就係九興控股(1836),07年先上市,主力幫名牌鞋商做代工,之前唔少中外傳媒都踢爆過,九興工廠守衛森嚴神神秘秘,但鐵絲網後面生產線,收最低工資中國工人,做緊Prada皮鞋。九興最大客戶佔每年銷售近2成,可能以前Prada唔肯認,所以九興絕少提及呢個客仔,九興今年升咗近3成,往績市盈率只有16倍,只係百麗(1880)一半,做得名牌代工,功力唔會差得去邊,應該仲偷師唔少,甚至集各家大成,近年積極拓展自己品牌同零售點,如果要投資中國高檔消費熱,買九興,羸面高過Prada。

多年嚟大部分意大利時裝名牌,維持家族控制,甚至堅拒上市,唔係冇原因嘅,冇追求短期增長壓力,可以保持產品質素,最好係可以神神秘秘,保持疏離感扮上菜,Prada上市之後,日日有芬佬問你下年開幾多間分店,同店銷售又點,成本控制呢樣嗰樣,Prada第三代傳人,設計已經唔係特別出色,生產又外判,上市後經營壓力,必定迫使百年老店,同阿爺承傳手藝及傳統越行越遠,今次Prada超貴價上市,將會係呢間意大利傳統名牌,最後一次扮上菜。

關連文章:
1. 惡魔華裳(上)、(下)

2010年8月19日星期四

私有化學(上)

(刊於2010年8月19日am730)

今期開私有化。

香港私有化,要過五關斬六將,出名難度高,大股東偏向虎山行,好多時因為間公司冇乜人吼,成交疏落,股價長期低水,就算最後博大霧失敗,都平過做路演,提醒吓市場,自己間公司有幾值錢。

上星期兩單私有化,同股價、成交冇乜關係,大股東有其他動機,有故講,今日先睇利和經銷(2387)。

嚴格嚟講,呢單嘢唔算私有化,而係利豐(494)作為姊妹公司,全面收購同樣係大股東馮氏家族控制嘅利和。利豐咁多年嚟,為大股東私人控制企業,做咗唔少生意,今日做埋套現工具,好使好用。

利和04年底上市,招股價3.5元(港元,下同),馮氏家族持有45%股權,消息曝光之前,利和股價15.42元09年市盈率21倍,市值50億。利豐掟出兩個方案,一係收現金,每股21蚊,一係收股票,一手1000股利和換585股利豐。個個要現金,成單嘢要70億,幾乎燒光利豐10億美金收購彈藥庫,所以大股東講明收股票,順手增持多少利豐。


如果利豐股價堅挺,可以引誘更多股東收股票。高盛舊年幫利豐,引入淡馬錫做策略股東兼資金,老友底,單刁一出,大聲唱好,重列利豐在所謂「確信買入名單」,睇47.5元,至星期三收市,利豐股價38.3元,帶動埋利和收22.3元,仲高過現金收購價。

財經茄哩啡在今年4月,曾經開利豐,講過呢間公司,明明好似好透明,其實睇極唔明,呢度唔再炒冷飯(有興趣可以去順叔個爛鬼博客睇翻)。利豐令投資者有「透明度高」呢個幻覺,關鍵係制定一個個三年增長計劃,三年又三年,次次交到功課,交數關鍵,不斷收購。

利豐至今年底最新一個三年計劃,目標將收入谷大到200億美金,核心溢利10億美金,要達標,2010年收入及核心溢利,要分別按年增長近一半及一倍,所以09年份成績表一出,投資者覺得唔對路,利豐股價第二日插一成,就係咁解。

由早年收購競爭對手,到近年收購客仔喺自己條供應鍊做生意,為咗達標,利豐今時今日,要收購姊妹公司利和。集團合併後收入,2009年已經達到152億美金,一兩成自然增長,一兩單收購,又交到數。

問題係,跟住三年又點,唔好唔記得,利豐市盈率超過40倍。

物體質量越大,加速越難,利豐在現規模繼續膨脹落去,投資者所押注者,已經唔係馮氏兄弟管理供應鍊技術,而係整合收購能力。到明年,如果利豐又掟出一個非常進取三年增長大計,可以諗諗,利邦(891)、利亞(8052)及玩具反斗城等姊妹公司,會唔會變成收購對象。

2010年4月9日星期五

捻明利豐(下)

(刊於2010年4月9日am730)


悶到發瘟I

悶到發瘟II

(標題為後期改動)

如果話利豐(0494)係全香港透明度最低嘅藍籌,公司管理層一定唔順超,財經茄喱啡唔明,唔代表大行分析員唔明,因為利豐亦係其中一間,最樂意公開營商之道嘅公司。

利豐可能係在HARVARD BUSINESS REVIEW,出現最多嘅香港公司,唔少有關供應鏈管理嘅大文,都用利豐做案例,唔知有雞先定有蛋先,但呢啲就叫投資者關係,利豐自99年開始,委任哈佛老教授Franklin McFarlan做獨立非執董,如果分析員或者芬佬讀過吓MBA,或多或少,會聽過利豐大名,如果哈佛畢業,斷估更加唔夠膽同人講,唔知道利豐點賺錢。


藝高人膽大,利豐在03年,直頭將生意經出事,整咗本《供應鏈管理: 利豐集團的實踐經驗》,隨書附送四個哈佛商學院案例,夠膽將生意細節大方披露,原因得兩個,一係好似財經茄喱啡咁,睇咗都唔明,一係好似其他競爭對手,睇咗都學唔到。

事實上,利豐話自己條供應鏈全球最大條,絕對可信,因為採購同行,已經唔係剩低太多競爭對手,多數已經被利豐收購咗。

尋日講利豐投資者關係最殺食地方,係一個個三年計劃幾乎全部交到功課,其中關鍵,正正係透過不斷收購,95年收購香港最大競爭對手英之傑,99年食埋太古旗下貿易公司同金巴莉,00年收購上唔到市嘅COLBY,現時利豐總裁,其實就係當年COLBY老闆,同唔少現時高層一樣,賣公司發達後,轉為幫利豐打工 。咁多人肯由老闆變打公仔,可以想像,利豐玩收購、攪整合相當出色,同時亦反映出手一定唔低,收買公司亦收埋人心。(唔怪得本數簿,有180億港元無形資產。)

利豐至今年底最新一個三年計劃,主要目標係將收入谷大到200億美金,核心溢利10億美金,要達標,2010年收入同核心溢利,要分別按年增長近一半及一倍,難度相當大。更大問題,係再冇更多好似當年英之傑、COLBY等主要競爭對手,可以即時谷大條數,利豐近年收購,越嚟越集中在零售公司,亦即係話,利豐彈藥越射越偏向供應鏈下游,講白啲,就係收買營業額,買客仔在自己條供應鏈做生意。

透過不斷收購尋求增長,細細粒冇問題,大大單時候,風險有幾高,斷估哈佛商學院都有唔少經典案例。順叔到而家,都唔係好睇得明利豐盤數,不過可以肯定,利豐條供應鏈,只係在成衣紡織業有優勢,如果真係天下無敵,台灣班代工電子廠佬可以收工。

關連文章:
1. 捻明利豐(上)、(下)

捻明利豐(上)

(刊於2010年4月8日am730)

撚大唷!?
(日文,意指「什麼來的」)

(標題為後期改動)

「捻」,同「撚」,用手指又搓又捽的意思。

相信唔少朋友睇過阿凡達,都會話畫面超靚、情節精釆,不過如果試吓在腦海中勾劃翻幾個畫面,又唔可以記得幾多,呢個就係電腦特技同真實電影最大分別。

睇利豐(0494)盤數,差唔多,睇完等如冇睇過。

睇資產負債表,利豐09年底,資產淨值大約240億港元(下同),當中有180億無形資產,冇講係乜(可能係多年以來多項收購產生商譽),扣咗,市帳率近25倍,亦即係話,利豐係靠技術,而唔係靠資產搵食嘅公司。

睇損益表,利豐管理層,又從來唔會仔細解釋,自己有乜技術咁巴閉,例如09年純利,增長39%賺33.7億創新高,但收入跌6%,管理層放低幾句阿媽係女人嘅門面說話就算數,「全球消費市場疲弱」令收入跌尚可以理解,但有乜「有效成本控制措施」、「增值服務」保持增長,又係一頭霧水。

利豐成日同大家講,做供應鏈,而且做到全球最大條,一件商品生產成本1蚊,零售價4蚊,中間設計、願料採購、物流運輸等3蚊「軟成本」,經過佢條供應鏈可以壓縮幾多,利豐就可以賺幾多,呢「軟3蚊」去咗邊,利豐可以從中抽到幾多水,利豐從來冇在年報披露,或者大行分析員,唔係財經茄喱啡,個個都清楚利豐點賺錢,十個分析員,九個唱好,今年第一季,利豐股價累積升幅18%,冠絕藍籌。

透唔透明,明唔明,唔緊要,最緊要管理投資者期望出色,搞投資者關係,利豐敢認第二,怕且冇乜人敢認第一。

利豐92年重新上市,之後制訂咗一個個三年計劃,預期三年內營業額、純利會有乜增長,一路交到功課,芬佬鐘意,十幾年嚟,幾乎講得出做得到,管理層質素有一定保證,亦令人覺得公司透明度高。不過公司資料披露,其實相當欠奉,甚至可以話係,藍籌當中最唔透明一間。

咁即係話,絕大多數大行報告,就利豐所作業績預測,一係靠估亂吹,一係靠管理層指引,所謂「MANAGEMENT GUIDANCE」,好似09年份成績表,收入增長同管理層之前所講有出入,縱使純利創新高,轉頭齊齊唱淡(利豐業績公布後股價即勁插逾一成,就係咁解),呢啲亦係最廢嘅分析,預測最大假設,建基於管理層貼士,要班分析員做乜?

咁即係話,睇利豐,靠公司披露資料,同大行報告都冇乜用,可以睇乜,明天再續。

關連文章:
1. 捻明利豐(上)、(下)